
倉庫業に保険は必要?入っておきたい保険「倉庫業総合賠償責任保険制度」
最終更新日:
倉庫業は顧客から大切な資産である商品を預かり保管するという事業の特性上、火災や自然災害、盗難といった多様なリスクに常に晒されています。万が一、預かっていた荷物に損害を与えてしまった場合、その賠償額は非常に高額になる可能性があり、事業の存続を揺るがしかねません。 こうした事態に備え、自社の経営を守るために、適切な保険への加入は不可欠です。特に、倉庫業特有のリスクを包括的にカバーする「倉庫業総合賠償責任保険制度」は、多くの事業者にとって重要な選択肢となります。
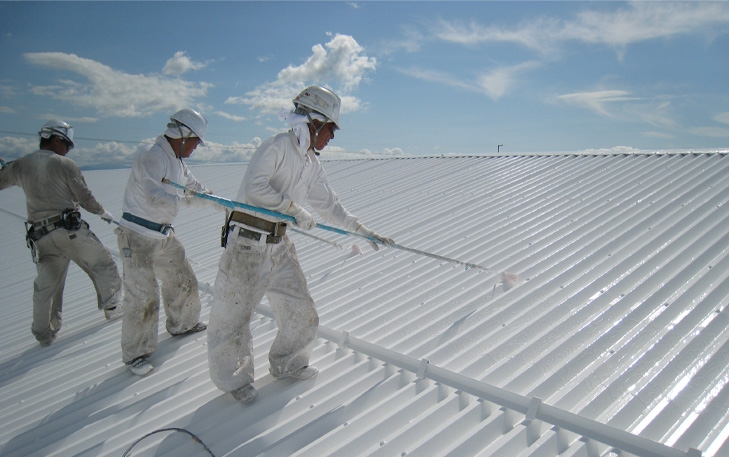
屋根に塗るだけで空調代を削減!※1
可視光線、近赤外線のほとんどを反射し、また一部吸収した太陽エネルギーを遠赤外線として放散、さらに遮断層を作り熱伝導を防ぐ、といった特性を持つNASAが開発した特殊なセラミックで屋根や壁面を塗装。劣化の原因となる紫外線もカットして、断熱効果は長期間(10年以上※2)持続可能。コスパの高い断熱素材です。
※1 理想科学工業㈱霞ヶ浦工場の実例を元に、イメージ表示し得られたデータを元に室内空間の温度上昇を抑制することから、空調設備の温度を上げることで電気代等の削減が期待できます。
※2 クールサーム®の実証実験にて10年以上の耐久性を確認しています。詳しくは弊社スタッフまでお問い合わせください
株式会社澤村(SAWAMURA)
山々に囲まれ、琵琶湖を臨む滋賀県高島市。
株式会社澤村は1950年の創業以来、地域とともに歩みながら、信頼・実績・技術を受け継いできました。
現在、フィールドは滋賀・京都・福井まで広がり、130名を超えるスタッフと共に、設計・施工の一貫体制でお客さまのご要望にお応えしています。
本コラムは株式会社澤村が運営する工場建築・倉庫建築に関するお役立ちコラムです。
なぜ倉庫業に保険が必要なのか?想定されるリスク
倉庫業は、顧客の貴重な財産である荷物を預かるため、その保管・管理には重大な責任が伴います。ひとたび事故が発生すれば、荷物の損害に対する賠償責任だけでなく、顧客からの信用失墜にもつながり、事業継続に深刻な影響を及ぼしかねません。 そのため、起こりうる様々なリスクを想定し、万全の備えをしておくことが経営の安定化に直結します。具体的には、火災や自然災害による物理的な損害から、日常業務における人為的ミスによる破損や盗難まで、幅広いリスクへの対策が求められます。 倉庫のトラブルや失敗を避けるための選び方については「貸し倉庫業者の選び方」で詳しく紹介しています。
火災・自然災害による建物や在庫への損害
倉庫が直面する最も大きなリスクの一つが、火災や自然災害による損害です。火災は、漏電や放火など様々な原因で発生し、建物だけでなく保管している全ての在庫に甚大な被害を及ぼす可能性があります。 また、近年の気候変動により、台風や集中豪雨による洪水・浸水、地震による建物の倒壊や荷崩れといった自然災害のリスクも高まっています。これらの災害によって自社の倉庫建物や設備が損害を受けるだけでなく、顧客から預かっている商品が滅失・毀損した場合、多額の損害賠償責任を負うことになり、経営に深刻な打撃を与える可能性があります。 物流倉庫の火災の原因と対策については「物流倉庫の火災の原因と対策」で詳しく紹介しています。
預かった荷物の破損・汚損・盗難
火災や自然災害といった大規模な災害以外にも、倉庫の日常業務の中には様々なリスクが潜んでいます。例えば、フォークリフトの操作ミスによる荷物の落下・破損、雨漏りや結露による商品の水濡れ・汚損、従業員や外部の者による盗難などが挙げられます。 これらの事故は、どれだけ厳重な管理体制を敷いていても、ヒューマンエラーや予測不可能な事態によって発生する可能性をゼロにはできません。たとえ一つの荷物に対する損害であっても、顧客との契約内容によっては賠償問題に発展し、企業の信頼を大きく損なう原因となり得るため、事前の備えが重要です。 工場・倉庫のヒヤリハット事例については「工場・倉庫のヒヤリハット事例」で詳しく紹介しています。
倉庫業者の保険加入は義務?
倉庫業法において、倉荷証券を発行する倉庫業者は、寄託者のために受寄物を火災保険に付す義務があると定められています。ただし、寄託者が反対の意思を表示した場合や国土交通省令で定める場合は除きます。 また、国土交通省が告示した標準倉庫寄託約款では、倉庫業者の責任について明確に定められています。具体的には、預かった荷物の損害が倉庫側の過失によらないこと(善管注意義務を怠らなかったこと)を証明できない限り、倉庫業者は損害賠償責任を負うことになります。 一方で、不可抗力による火災など、倉庫業者に責任がない場合の損害は免責されます。この賠償責任を確実に履行し、万一の事態に備えて事業の安定性を確保するという観点から、保険への加入は経営上の重要な事項と考えるべきです。
倉庫業で検討すべき保険の種類
倉庫業が直面するリスクは多岐にわたるため、一つの保険ですべてをカバーすることは困難です。そのため、自社の事業内容や資産状況に応じて、複数の保険を適切に組み合わせることが求められます。 基本的には、自社が所有する倉庫建物や設備などの「自己の財産」を守るための保険と、顧客から預かった荷物(寄託物)への損害賠償責任に備えるための保険の、大きく二つの側面から検討する必要があります。これらを組み合わせることで、包括的なリスク管理体制を構築できます。
火災保険
火災保険は、自社が所有する倉庫の建物本体や、内部の棚やフォークリフトといった設備・什器備品などの「自己の財産」を対象とする保険です。火災だけでなく、落雷や破裂・爆発、風災、雪災、水災といった様々な自然災害による損害も補償の対象となります。 ただし、注意すべき点は、この保険の補償対象はあくまで自社の財産であり、顧客から預かっている商品(寄託物)は原則として補償対象外であることです。そのため、火災保険は自社の事業基盤を守るための基本的な備えと位置づけられ、後述する賠償責任保険とセットで加入することが一般的です。 工場や倉庫経営における火災保険の基礎知識については「工場や倉庫経営の火災保険の基礎知識」で詳しく紹介しています。
受託者賠償責任保険
受託者賠償責任保険は、顧客から預かった物品(寄託物)を保管・管理している間に、火災、盗難、破損、水濡れといった偶然の事故によって損害を与えてしまい、法律上の賠償責任を負った場合の損害を補償する保険です。倉庫業を営む上で、顧客の財産を守るという責任は非常に重く、万一の事故の際には信頼関係を維持するためにも迅速かつ誠実な対応が求められます。 この保険は、そうした賠償リスクに直接的に備えるためのものであり、倉庫業者にとって火災保険と並んで極めて重要性の高い保険といえます。
倉庫業総合賠償責任保険制度の特色

倉庫業総合賠償責任保険制度は、日本倉庫協会が会員向けに提供している団体保険制度です。この制度の最大の特色は、受託者賠償責任保険を基本としながら、倉庫業務に関連する様々な賠償リスクを一つの保険で包括的にカバーできる点にあります。例えば、保管中の荷物に対する賠償責任はもちろん、荷役作業中の事故、施設の不備が原因で第三者に怪我をさせてしまった場合の賠償(施設賠償責任)、さらに情報漏洩に関する賠償リスクなど、幅広い補償を組み込むことが可能です。 個別に複数の保険に加入するよりも手続きが簡素化され、団体契約のスケールメリットにより保険料が割安になる場合があるという利点も持ち合わせています。
具体的な金額について
倉庫業向けの保険料は、様々な要因によって個別に算出されるため、具体的な金額を画一的に示すことは困難です。主な算定要素としては、倉庫建物の構造(木造、鉄骨造、耐火構造など)、床面積、設置されている消防設備(スプリンクラーの有無など)、保管する物品の種類や評価額、そして設定する保険金額(支払限度額)や免責金額(自己負担額)が挙げられます。 また、過去の事故歴も保険料に影響を与えます。正確な保険料を知るためには、自社の倉庫の状況や保管貨物の内容を正確に伝え、複数の保険会社や代理店から見積もりを取得し、補償内容と保険料を比較検討することが不可欠です。
保険を選ぶ際の注意点
倉庫業向けの保険を選ぶ際には、まず自社の事業活動におけるリスクを正確に把握し、そのリスクを過不足なくカバーできる補償内容であるかを確認することが最も重要です。特に、保管する物品の種類(高価品、危険物、冷凍・冷蔵品など)によっては、特別な補償が必要になる場合があります。 また、地震や噴火、それに伴う津波による損害は、基本の火災保険や賠償責任保険では補償対象外となることが多いため、必要に応じて地震保険特約などを付帯するか検討が必要です。支払限度額が万一の際に想定される最大損害額に対して十分か、免責金額(自己負担額)が自社の財務体力から見て妥当な水準かといった点も慎重に吟味します。 倉庫の種類については「倉庫の種類と営業倉庫の違い」で詳しく紹介しています。
自社物件か賃貸物件かによる必要な補償の違い
倉庫業を営む際、利用する倉庫が自社所有か賃貸かによって必要な備えは異なります。自社所有の倉庫であれば、建物本体と内部の設備、商品のすべてに対して自社で火災保険に加入しなければなりません。一方、賃貸借契約で倉庫を借りている場合、建物部分の火災保険は原則としてオーナーが加入します。しかし、借主の過失で出火し建物に損害を与えた場合の賠償責任を負うリスクがあるため、借家人賠償責任補償への加入が必要です。また、倉庫内の自社設備や保管物についても独自の保険でカバーする必要があります。
支払われる保険金の計算方法から見る設定金額の注意点
いざという時に十分な補償を受けるためには、保険金額の設定に注意が必要です。火災保険で支払われる保険金は、損害を受けた財産を再調達するための評価額である「保険価額」を上限として計算されます。保険金額が保険価額と同額以上に設定されていれば、実際の損害額が全額支払われます。しかし、保険料を節約しようと保険金額を低く設定すると「一部保険」とみなされ、損害額に対して保険金額を保険価額で割った割合で減額された金額しか支払われません。万が一の損害をカバーできるよう適切な金額を設定しましょう。
基本の火災保険では補償されない休業損失への備え
火災や大規模な自然災害で倉庫が被害を受けた場合、建物や商品の物理的な復旧費用だけでなく、業務が停止することによる経済的な損失も発生します。修繕が完了して事業を再開するまでの間、本来得られるはずだった売上が失われる一方で、従業員の給与などの固定費は発生し続けるため、経営に深刻な影響を及ぼします。こうした間接的な休業時の損害は基本の火災保険ではカバーされないため、休業損失補償特約などの保険を付帯し、事業停止中の収益減少や継続費用に備えておくことも検討すべき重要なポイントです。
よくある質問
倉庫業における保険に関して、経営者や担当者から寄せられることの多い質問とその回答をまとめました。責任の所在や保険の補償範囲など、判断に迷いやすい点について解説します。
預かった荷物が火災で損害を受けた場合、誰が責任を負いますか?
責任の所在は火災の原因によって異なります。倉庫側の設備の欠陥や安全管理の不備など、倉庫業者の過失(善管注意義務違反)が原因で火災が発生した場合は、原則として倉庫業者が荷主に対して損害賠償責任を負います。 一方で、隣家からの延焼、放火(倉庫業者に過失がない場合)、あるいは落雷などの自然災害といった不可抗力が原因の火災については、標準倉庫寄託約款上、倉庫業者は賠償責任を免れるとされています。ただし、原因の特定や過失の有無を巡って争いになる可能性もあるため、受託者賠償責任保険で備えておくことが肝要です。
倉庫業総合賠償責任保険に加入していれば、個別の火災保険は不要ですか?
二つの保険は補償の対象が根本的に異なるため、一概に不要とは言えません。倉庫業総合賠償責任保険が主に対象とするのは、顧客から預かった荷物(寄託物)に対する「法律上の賠償責任」です。これに対し、火災保険は、自社が所有する倉庫の建物や設備・什器といった「自己の財産」の損害を補償します。 つまり、不可抗力の火災で倉庫と預かり品が共に焼失した場合、火災保険は自社の建物の再建費用を補償しますが、預かり品への賠償責任は問われないため賠償責任保険からの支払いはありません。両方のリスクに備えるためには、二つの保険に加入することが基本となります。
保険料を安く抑える方法はありますか?
保険料を抑制するにはいくつかの方法が考えられます。まず、リスクそのものを低減する取り組みが有効です。例えば、スプリンクラーや自動火災報知設備、防犯カメラといった防災・防犯設備を充実させることで、保険会社からリスクが低いと評価され、保険料の割引を受けられる場合があります。 次に、免責金額(自己負担額)を高く設定する方法です。少額の損害は自己資金で対応すると割り切り、自己負担額を上げることで月々の保険料を下げることができます。ただし、事故発生時の負担は増えるため、自社の財務状況を考慮した慎重な判断が求められます。また、複数の保険会社から相見積もりを取ることも有効です。
SAWAMURAについて
1950年の創業以来、地域に貢献すること、お客様の事業の発展に寄与することを目標に
さまざまな建築物を竣工してきました。1998年よりシステム建築事業をスタート。
豊富な経験と実績をもとに、さまざまなご要望にお応えします。
関西No.1のシステム建築実績。
積み重ねた施工実績とノウハウで、
確かな精度を保証します。
- 2020年
- 関西ブロック優秀ビルダー賞1位
- 2019年
- 関西ブロック優秀ビルダー賞3位
関西ブロック年間販売実績 第1位 5年連続受注賞
アティブビルダー銀賞受賞 - 2018年
- 関西ブロック年間販売実績 第3位 5年連続受注賞
アクティブビルダー銅賞受賞 - 2017年
- アクティブビルダー銅賞受賞
- 2016年
- アクティブビルダー銅賞受賞
- 2015年
- アクティブビルダー 銅賞受賞
- 2012年
- 連続販売年数15年達成
- 2013年
- 15年連続受注賞
- 2008年
- 10年連続受注賞 2005年 5年連続受注賞
- 2004年
- 優秀ビルディング
資格所有者
-
一級建築士 13人
二級建築士 41人
一級建築施工管理技士 29人
一級土木施工管理技士 10人 -
宅地建物取引士 19人
設備設計一級建築士 1人
土地家屋調査士 1人
一級建設業経理士 2人
中小企業診断士 1人
会社概要
| 社名 | 株式会社澤村 |
|---|---|
| 本社 | 〒520-1121 滋賀県高島市勝野1108番地3 TEL. 0740-36-0130(代) FAX. 0740-36-1661 |
| 大津オフィス | 〒520-0242 滋賀県大津市本堅田三丁目33-16 エルミナ リアン 2F TEL. 077-572-3879 FAX. 077-573-8384 |
| 敦賀オフィス | 〒914-0811 福井県敦賀市中央町一丁目8-10 TEL. 0770-22-6005 FAX. 0770-47-6405 |
| 資材センター | 滋賀県高島市勝野873-1 |
| 創業 | 昭和25年12月6日 |
| 資本金 | 50,000,000円(グループ全体) |
| 従業員数 | 182名(グループ全体)※2024年10月1日現在 |
| 売上高 | 63億円(グループ全体)※2024年9月実績 |
| 営業種目 | 建築一式、土木一式、大工工事、水道施設工事、とび・土工工事、造園工事、左官工事、石工事、屋根工事、タイル・れんが・ブロック工事、鋼構造物工事、鉄筋工事、舗装工事、板金工事、ガラス工事、塗装工事、防水工事、内装仕上工事、熱絶縁工事、建具工事、宅地建物取引業、建築・土木設計、土地活用 |
| 許可・登録 | 〈建設業許可〉 滋賀県知事許可(特・般-3) 第80123号 〈一級建築士事務所〉 滋賀県知事登録(カ) 第126号 〈宅地建物取引業者〉 滋賀県知事登録(12) 第1267号 |
| 取引銀行 | 滋賀銀行 高島支店 関西みらい銀行 安曇川支店 滋賀県信用組合 安曇川支店 |
| 関連会社 | 株式会社トータル・オーガニック・プランニング 沢村ホーム株式会社 |
工場・倉庫建築について
どうぞ、お気軽にお問い合わせください。
- これから計画を始める方
- おおよその予算やスケジュールが知りたい方
- 敷地調査や提案を希望される方